Domain subtrahend.de kaufen?
Wir ziehen mit dem Projekt
subtrahend.de um.
Sind Sie am Kauf der Domain
subtrahend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain subtrahend.de kaufen?
Wie ist es bei drei Zahlen mit Minuend, Subtrahend und Differenz?
Bei drei Zahlen mit Minuend, Subtrahend und Differenz gibt es verschiedene Möglichkeiten. Wenn der Minuend und der Subtrahend gegeben sind, kann die Differenz berechnet werden, indem man den Subtrahend vom Minuend abzieht. Wenn der Minuend und die Differenz gegeben sind, kann der Subtrahend berechnet werden, indem man die Differenz vom Minuend subtrahiert. Wenn der Subtrahend und die Differenz gegeben sind, kann der Minuend berechnet werden, indem man die Differenz zum Subtrahend addiert. **
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
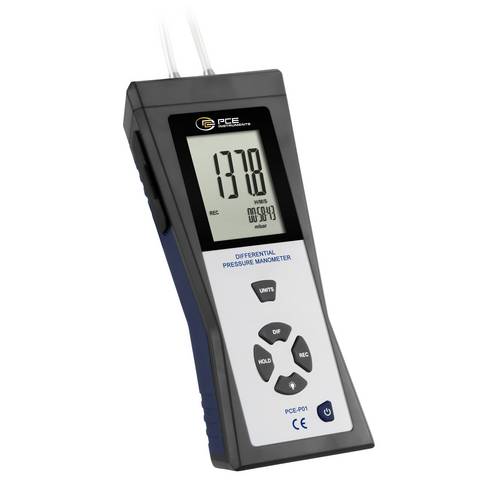
PCE Instruments Differenz Druckmessgerät PCE-P01Das Manometer ist ein Manometer zur einfachen, schnellen, sowie präzisen Druckmessung von Luft bzw. nicht explosiven Gasen. Dank seiner Bauweise eignet sich das Manometer zur Anwendung im Messbereich von -140 bis +140 mbar und mittels spezieller Software zur lückenlosen Darstellung der Messergebnisse. Das Manometer von PCE Instruments misst Differenzdruck, sowie den Relativdruck, und ist umschaltbar auf verschiedene Einheiten. Dabei sind elf Druckmess-Einheiten einstellbar: in H2O, psi, mbar, kPa, inHg, mmHg, ozin², ftH2O, cmH2O, kgcm² oder bar. Bei einer Auflösung von 0,1 mbar erreicht das Manometer eine Genauigkeit von 0,3%. Das Manometer wird mit vier je 30 Zentimeter langen Silikon-Anschluss-Schläuchen geliefert, die am Messgerät angebracht werden können. Damit ermöglicht der Hersteller dem Anwender den sofortigen Einsatz des Manometers. Viele praktischen Funktionen machen das handliche, mobile Manometer vielseitig und überall einsetzbar. Das große, beleuchtete Display des Manometers ermöglicht dabei das optimale Ablesen der Messergebnisse. Je nach Bedürfnis kann die Hintergrundbeleuchtung frei ein- oder ausgeschaltet werden. Auf diese Weise hat der Nutzer auch bei ungünstigen Lichtverhältnissen schnell alle Daten im Blick. Die Dual-LCD-Anzeige ermöglicht außerdem einen direkten Vergleich von Minimal-, Maximal- und Durchschnittswerten mit den aktuellen Messergebnissen. Damit die letzten Messergebnisse erneut abgelesen werden können, verfügt das Manometer von154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **


Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Wie ist es bei drei Zahlen mit Minuend, Subtrahend und Differenz?
Bei drei Zahlen mit Minuend, Subtrahend und Differenz gibt es verschiedene Möglichkeiten. Wenn der Minuend und der Subtrahend gegeben sind, kann die Differenz berechnet werden, indem man den Subtrahend vom Minuend abzieht. Wenn der Minuend und die Differenz gegeben sind, kann der Subtrahend berechnet werden, indem man die Differenz vom Minuend subtrahiert. Wenn der Subtrahend und die Differenz gegeben sind, kann der Minuend berechnet werden, indem man die Differenz zum Subtrahend addiert. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
PCE Instruments Differenz Druckmessgerät PCE-P01Das Manometer ist ein Manometer zur einfachen, schnellen, sowie präzisen Druckmessung von Luft bzw. nicht explosiven Gasen. Dank seiner Bauweise eignet sich das Manometer zur Anwendung im Messbereich von -140 bis +140 mbar und mittels spezieller Software zur lückenlosen Darstellung der Messergebnisse. Das Manometer von PCE Instruments misst Differenzdruck, sowie den Relativdruck, und ist umschaltbar auf verschiedene Einheiten. Dabei sind elf Druckmess-Einheiten einstellbar: in H2O, psi, mbar, kPa, inHg, mmHg, ozin², ftH2O, cmH2O, kgcm² oder bar. Bei einer Auflösung von 0,1 mbar erreicht das Manometer eine Genauigkeit von 0,3%. Das Manometer wird mit vier je 30 Zentimeter langen Silikon-Anschluss-Schläuchen geliefert, die am Messgerät angebracht werden können. Damit ermöglicht der Hersteller dem Anwender den sofortigen Einsatz des Manometers. Viele praktischen Funktionen machen das handliche, mobile Manometer vielseitig und überall einsetzbar. Das große, beleuchtete Display des Manometers ermöglicht dabei das optimale Ablesen der Messergebnisse. Je nach Bedürfnis kann die Hintergrundbeleuchtung frei ein- oder ausgeschaltet werden. Auf diese Weise hat der Nutzer auch bei ungünstigen Lichtverhältnissen schnell alle Daten im Blick. Die Dual-LCD-Anzeige ermöglicht außerdem einen direkten Vergleich von Minimal-, Maximal- und Durchschnittswerten mit den aktuellen Messergebnissen. Damit die letzten Messergebnisse erneut abgelesen werden können, verfügt das Manometer von154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT PR-80 Differenz-Druckmessgerät LuftdruckPrüfung von Über- und Differenzdruck Beim Voltcraft PR-80 handelt es sich um ein handliches tragbares Differenzdruckmessgerät für gasförmige Medien. Besonders geeignet ist das Gerät für die Dokumentation von Messaufgaben und die Kontrolle des Ein- und Ausgangsdruck von Zuleitungen für beispielsweise Tanks oder Maschinen. Exakte Messwerte Der Messbereich des Voltcraft PR-80 liegt bei ±0.137 bar mit einer Grundgenauigkeit von 0.3%. Die Werte können in elf verschiedenen Maßeinheiten wie bar, mbar, psi, inH₂O@20°C oder cmH₂O@20°C dargestellt werden. Anwenderfreundliche Features Alle Messwerte werden auf dem großen LC-Display (35 x 30 mm) übersichtlich dargestellt. Wahlweise können Minimal-, Maximal-, oder Durchschnittswerte aufgerufen werden. Zur bessern Ablesbarkeit steht eine Hold-Funktion zur Verfügung, die gemessene Werte einfriert. Um Energie zu sparen, schaltet die Abschaltautomatik das Gerät nach etwa zehn Minuten Inaktivität aus. Diese ist jedoch bei Bedarf auch deaktivierbar. Bei nachlassender Batterie leuchtet der Warnmelder auf. Robustes Gerät mit Zubehör Das Voltcraft PR-80 ist bis ein Meter sturzsicher und nach IP54 vor Spritzwasser geschützt. Im Lieferpaket befinden sich für den sofortigen Einsatz drei AAA Batterien, zwei Schläuche a 300 mm sowie eine praktische Tragetasche und die Bedienungsanleitung.57,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deleuze, Gilles: Differenz und WiederholungDifferenz und Wiederholung , Aus dem Französischen von Vogl, Joseph , Sonstige > Innenausstattung , Auflage: 3. Auflage, Erscheinungsjahr: 200712, Produktform: Kartoniert, Autoren: Deleuze, Gilles, Auflage: 07003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 408, Keyword: 19. und 20. Jahrhundert; MINT; Moderne Philosophie; Naturwissenschaft; Philosophiewissenschaft; allgemeine Naturwissenschaften; seit 1800, Fachschema: Differenz~Wiederholung~Zwanzigstes Jahrhundert~Wissenschaftsphilosophie, Fachkategorie: Wissenschaftsphilosophie und -theorie, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Bildungszweck: für die Hochschule, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Moderne Philosophie: nach 1800, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Brill I Fink, Verlag: Brill I Fink, Verlag: Brill | Fink, Länge: 236, Breite: 158, Höhe: 30, Gewicht: 626, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A355151, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,43,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.