Domain subtrahend.de kaufen?
Wir ziehen mit dem Projekt
subtrahend.de um.
Sind Sie am Kauf der Domain
subtrahend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain subtrahend.de kaufen?
Wie ist es bei drei Zahlen mit Minuend, Subtrahend und Differenz?
Bei drei Zahlen mit Minuend, Subtrahend und Differenz gibt es verschiedene Möglichkeiten. Wenn der Minuend und der Subtrahend gegeben sind, kann die Differenz berechnet werden, indem man den Subtrahend vom Minuend abzieht. Wenn der Minuend und die Differenz gegeben sind, kann der Subtrahend berechnet werden, indem man die Differenz vom Minuend subtrahiert. Wenn der Subtrahend und die Differenz gegeben sind, kann der Minuend berechnet werden, indem man die Differenz zum Subtrahend addiert. **
Welche Faktoren sollten bei der Planung und Berechnung von Reserven berücksichtigt werden?
Bei der Planung und Berechnung von Reserven sollten Faktoren wie die Art des Risikos, die Wahrscheinlichkeit seines Eintretens und die Höhe der potenziellen Verluste berücksichtigt werden. Zudem ist es wichtig, die finanzielle Stabilität des Unternehmens, gesetzliche Vorschriften und branchenspezifische Anforderungen zu beachten. Eine regelmäßige Überprüfung und Anpassung der Reserven ist ebenfalls entscheidend, um auf Veränderungen im Risikoprofil angemessen reagieren zu können. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
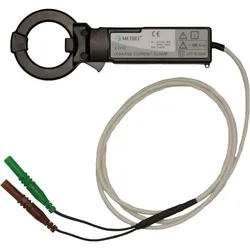
Metrel, Messleitung, Differenz-/LeckstromzangeDie Differenz-/Leckstromzange von Metrel, Modell A 1472, ist ein hochpräzises Messinstrument, das speziell für die Durchführung von Ableitstrommessungen entwickelt wurde. Mit ihrer hohen Auflösung ermöglicht sie eine exakte Erfassung von Leckströmen, was sie zu einem unverzichtbaren Werkzeug für Fachleute in der Elektrotechnik und im Bereich der Sicherheitstechnik macht. Die Zange ist als Messvorsatz konzipiert und lässt sich einfach mit Multimetern kombinieren, um umfassende Messungen durchzuführen. Die Bedienungsanleitung bietet detaillierte Informationen zur Handhabung und Sicherheit, um eine optimale Nutzung des Geräts zu gewährleisten. Die Kalibrierung erfolgt nach Werksstandard, was eine zuverlässige Leistung garantiert. - Hohe Auflösung für präzise Ableitstrommessungen - Einfache Integration mit Multimetern - Kalibrierung nach Werksstandard für zuverlässige Ergebnisse.525,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **


Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie ist es bei drei Zahlen mit Minuend, Subtrahend und Differenz?
Bei drei Zahlen mit Minuend, Subtrahend und Differenz gibt es verschiedene Möglichkeiten. Wenn der Minuend und der Subtrahend gegeben sind, kann die Differenz berechnet werden, indem man den Subtrahend vom Minuend abzieht. Wenn der Minuend und die Differenz gegeben sind, kann der Subtrahend berechnet werden, indem man die Differenz vom Minuend subtrahiert. Wenn der Subtrahend und die Differenz gegeben sind, kann der Minuend berechnet werden, indem man die Differenz zum Subtrahend addiert. **
-
Welche Faktoren sollten bei der Planung und Berechnung von Reserven berücksichtigt werden?
Bei der Planung und Berechnung von Reserven sollten Faktoren wie die Art des Risikos, die Wahrscheinlichkeit seines Eintretens und die Höhe der potenziellen Verluste berücksichtigt werden. Zudem ist es wichtig, die finanzielle Stabilität des Unternehmens, gesetzliche Vorschriften und branchenspezifische Anforderungen zu beachten. Eine regelmäßige Überprüfung und Anpassung der Reserven ist ebenfalls entscheidend, um auf Veränderungen im Risikoprofil angemessen reagieren zu können. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Ähnliche Suchbegriffe für Reserven
-
Metrel, Messleitung, Differenz-/LeckstromzangeDie Differenz-/Leckstromzange von Metrel, Modell A 1472, ist ein hochpräzises Messinstrument, das speziell für die Durchführung von Ableitstrommessungen entwickelt wurde. Mit ihrer hohen Auflösung ermöglicht sie eine exakte Erfassung von Leckströmen, was sie zu einem unverzichtbaren Werkzeug für Fachleute in der Elektrotechnik und im Bereich der Sicherheitstechnik macht. Die Zange ist als Messvorsatz konzipiert und lässt sich einfach mit Multimetern kombinieren, um umfassende Messungen durchzuführen. Die Bedienungsanleitung bietet detaillierte Informationen zur Handhabung und Sicherheit, um eine optimale Nutzung des Geräts zu gewährleisten. Die Kalibrierung erfolgt nach Werksstandard, was eine zuverlässige Leistung garantiert. - Hohe Auflösung für präzise Ableitstrommessungen - Einfache Integration mit Multimetern - Kalibrierung nach Werksstandard für zuverlässige Ergebnisse.525,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deleuze, Gilles: Differenz und WiederholungDifferenz und Wiederholung , Aus dem Französischen von Vogl, Joseph , Sonstige > Innenausstattung , Auflage: 3. Auflage, Erscheinungsjahr: 200712, Produktform: Kartoniert, Autoren: Deleuze, Gilles, Auflage: 07003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 408, Keyword: 19. und 20. Jahrhundert; MINT; Moderne Philosophie; Naturwissenschaft; Philosophiewissenschaft; allgemeine Naturwissenschaften; seit 1800, Fachschema: Differenz~Wiederholung~Zwanzigstes Jahrhundert~Wissenschaftsphilosophie, Fachkategorie: Wissenschaftsphilosophie und -theorie, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Bildungszweck: für die Hochschule, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Moderne Philosophie: nach 1800, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Brill I Fink, Verlag: Brill I Fink, Verlag: Brill | Fink, Länge: 236, Breite: 158, Höhe: 30, Gewicht: 626, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A355151, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,43,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schu, Sebastian: Mathematik in der Praxis - Grundvorstellungen aufbauen - Rechenprobleme überwinden: Zahlen, Addition und Subtraktion bis 100Mathematik in der Praxis - Grundvorstellungen aufbauen - Rechenprobleme überwinden: Zahlen, Addition und Subtraktion bis 100 , Handbücher mit Anregungen für die Unterrichtspraxis , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201904, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Mathematik in der Praxis / Handbücher mit Anregungen für die Unterrichtspraxis##, Autoren: Schu, Sebastian~Wartha, Sebastian~Kaltenbach, Matthias~Hörhold, Josias, Seitenzahl/Blattzahl: 180, Keyword: Pädagogik / Sekundärliteratur; Pädagogik/Sekundärliteratur, Fachschema: Mathematik / Schulbuch, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Region: Luxemburg~Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für die Grundschule~1.Lernjahr~2.Lernjahr~Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Mathematik, Thema: Verstehen, Schulform: FÖS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 298, Breite: 220, Höhe: 13, Gewicht: 557, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000061359001 V60286-9783141124408-1 B0000061359002 V60286-9783141124408-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Schulform: Förderschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.