Domain subtrahend.de kaufen?
Wir ziehen mit dem Projekt
subtrahend.de um.
Sind Sie am Kauf der Domain
subtrahend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain subtrahend.de kaufen?
Wann ist Kapitalertragsteuer zu zahlen?
Die Kapitalertragsteuer ist zu zahlen, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken oder anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation variieren. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Steuerpflicht für Kapitalerträge zu beachten und gegebenenfalls entsprechende Angaben in der Steuererklärung zu machen. **
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
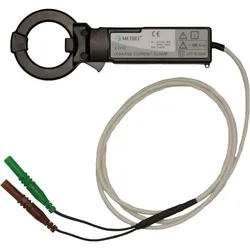
Metrel, Messleitung, Differenz-/LeckstromzangeDie Differenz-/Leckstromzange von Metrel, Modell A 1472, ist ein hochpräzises Messinstrument, das speziell für die Durchführung von Ableitstrommessungen entwickelt wurde. Mit ihrer hohen Auflösung ermöglicht sie eine exakte Erfassung von Leckströmen, was sie zu einem unverzichtbaren Werkzeug für Fachleute in der Elektrotechnik und im Bereich der Sicherheitstechnik macht. Die Zange ist als Messvorsatz konzipiert und lässt sich einfach mit Multimetern kombinieren, um umfassende Messungen durchzuführen. Die Bedienungsanleitung bietet detaillierte Informationen zur Handhabung und Sicherheit, um eine optimale Nutzung des Geräts zu gewährleisten. Die Kalibrierung erfolgt nach Werksstandard, was eine zuverlässige Leistung garantiert. - Hohe Auflösung für präzise Ableitstrommessungen - Einfache Integration mit Multimetern - Kalibrierung nach Werksstandard für zuverlässige Ergebnisse.525,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berechnung von Wärmeübertragern, Fachbücher von Georgi KanewezDas Fachbuch "Berechnung von Wärmeübertragern" von Georgi Kanewez bietet eine umfassende Analyse und detaillierte Methoden zur Berechnung von Wärmeübertragern. Es richtet sich an Studierende und Fachleute im Bereich der Ingenieurwissenschaften, die sich mit thermischen Prozessen und deren Optimierung beschäftigen. Mit 328 Seiten bietet das Buch eine fundierte Grundlage, um die Prinzipien des Wärmeübergangs zu verstehen und anzuwenden. Die klare Struktur und die präzisen Erklärungen ermöglichen es den Leser*innen, komplexe Konzepte zu erfassen und in der Praxis anzuwenden. Die erste Auflage, veröffentlicht im Jahr 1982, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Thematik. Der Hardcover-Einband sorgt für Langlebigkeit und eine ansprechende Präsentation.139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
-
Wie buche ich Kapitalertragsteuer?
Um Kapitalertragsteuer zu buchen, musst du zunächst die Höhe der Kapitalerträge ermitteln, für die die Steuer fällig ist. Anschließend musst du die entsprechende Steuer berechnen, die in der Regel 25% beträgt. Diese Steuer wird dann als Aufwand in deiner Buchhaltung erfasst. Du solltest sicherstellen, dass du die Kapitalertragsteuer korrekt verbuchst, um steuerliche Vorschriften einzuhalten und mögliche Strafen zu vermeiden. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass die Buchung der Kapitalertragsteuer korrekt erfolgt. **
-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **


Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Wann ist Kapitalertragsteuer zu zahlen?
Die Kapitalertragsteuer ist zu zahlen, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken oder anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation variieren. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Steuerpflicht für Kapitalerträge zu beachten und gegebenenfalls entsprechende Angaben in der Steuererklärung zu machen. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Metrel, Messleitung, Differenz-/LeckstromzangeDie Differenz-/Leckstromzange von Metrel, Modell A 1472, ist ein hochpräzises Messinstrument, das speziell für die Durchführung von Ableitstrommessungen entwickelt wurde. Mit ihrer hohen Auflösung ermöglicht sie eine exakte Erfassung von Leckströmen, was sie zu einem unverzichtbaren Werkzeug für Fachleute in der Elektrotechnik und im Bereich der Sicherheitstechnik macht. Die Zange ist als Messvorsatz konzipiert und lässt sich einfach mit Multimetern kombinieren, um umfassende Messungen durchzuführen. Die Bedienungsanleitung bietet detaillierte Informationen zur Handhabung und Sicherheit, um eine optimale Nutzung des Geräts zu gewährleisten. Die Kalibrierung erfolgt nach Werksstandard, was eine zuverlässige Leistung garantiert. - Hohe Auflösung für präzise Ableitstrommessungen - Einfache Integration mit Multimetern - Kalibrierung nach Werksstandard für zuverlässige Ergebnisse.525,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berechnung von Wärmeübertragern, Fachbücher von Georgi KanewezDas Fachbuch "Berechnung von Wärmeübertragern" von Georgi Kanewez bietet eine umfassende Analyse und detaillierte Methoden zur Berechnung von Wärmeübertragern. Es richtet sich an Studierende und Fachleute im Bereich der Ingenieurwissenschaften, die sich mit thermischen Prozessen und deren Optimierung beschäftigen. Mit 328 Seiten bietet das Buch eine fundierte Grundlage, um die Prinzipien des Wärmeübergangs zu verstehen und anzuwenden. Die klare Struktur und die präzisen Erklärungen ermöglichen es den Leser*innen, komplexe Konzepte zu erfassen und in der Praxis anzuwenden. Die erste Auflage, veröffentlicht im Jahr 1982, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Thematik. Der Hardcover-Einband sorgt für Langlebigkeit und eine ansprechende Präsentation.139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deleuze, Gilles: Differenz und WiederholungDifferenz und Wiederholung , Aus dem Französischen von Vogl, Joseph , Sonstige > Innenausstattung , Auflage: 3. Auflage, Erscheinungsjahr: 200712, Produktform: Kartoniert, Autoren: Deleuze, Gilles, Auflage: 07003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 408, Keyword: 19. und 20. Jahrhundert; MINT; Moderne Philosophie; Naturwissenschaft; Philosophiewissenschaft; allgemeine Naturwissenschaften; seit 1800, Fachschema: Differenz~Wiederholung~Zwanzigstes Jahrhundert~Wissenschaftsphilosophie, Fachkategorie: Wissenschaftsphilosophie und -theorie, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Bildungszweck: für die Hochschule, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Moderne Philosophie: nach 1800, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Brill I Fink, Verlag: Brill I Fink, Verlag: Brill | Fink, Länge: 236, Breite: 158, Höhe: 30, Gewicht: 626, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A355151, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,43,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schu, Sebastian: Mathematik in der Praxis - Grundvorstellungen aufbauen - Rechenprobleme überwinden: Zahlen, Addition und Subtraktion bis 100Mathematik in der Praxis - Grundvorstellungen aufbauen - Rechenprobleme überwinden: Zahlen, Addition und Subtraktion bis 100 , Handbücher mit Anregungen für die Unterrichtspraxis , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201904, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Mathematik in der Praxis / Handbücher mit Anregungen für die Unterrichtspraxis##, Autoren: Schu, Sebastian~Wartha, Sebastian~Kaltenbach, Matthias~Hörhold, Josias, Seitenzahl/Blattzahl: 180, Keyword: Pädagogik / Sekundärliteratur; Pädagogik/Sekundärliteratur, Fachschema: Mathematik / Schulbuch, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Region: Luxemburg~Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für die Grundschule~1.Lernjahr~2.Lernjahr~Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Mathematik, Thema: Verstehen, Schulform: FÖS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 298, Breite: 220, Höhe: 13, Gewicht: 557, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000061359001 V60286-9783141124408-1 B0000061359002 V60286-9783141124408-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Schulform: Förderschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie buche ich Kapitalertragsteuer?
Um Kapitalertragsteuer zu buchen, musst du zunächst die Höhe der Kapitalerträge ermitteln, für die die Steuer fällig ist. Anschließend musst du die entsprechende Steuer berechnen, die in der Regel 25% beträgt. Diese Steuer wird dann als Aufwand in deiner Buchhaltung erfasst. Du solltest sicherstellen, dass du die Kapitalertragsteuer korrekt verbuchst, um steuerliche Vorschriften einzuhalten und mögliche Strafen zu vermeiden. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass die Buchung der Kapitalertragsteuer korrekt erfolgt. **
-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.